Dólar Oficial
$1.540
Dólar Blue
$1.540
Dólar Tarjeta
$2.002
Euro
€1.701,00
Real
R$302,82
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
COYUNTURA PRODUCTIVA
La industria y la construcción rebotaron en agosto pero mostraron números interanuales en descenso
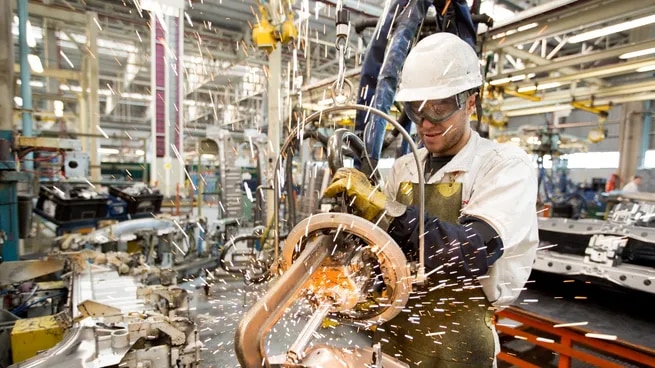
Aunque el IPI manufacturero avanzó un 1,9% y el ISAC creció un 0,4% respecto del mes anterior, las comparaciones anuales sufrieron retrocesos del 3,2% y del 4,4% respectivamente, reflejando las dificultades para estabilizar dos sectores motores de la economía.
La actividad económica nacional evidenció señales contrapuestas durante el mes de agosto, caracterizadas por una leve recuperación de corto plazo que no alcanza a revertir la tendencia contractiva de fondo en dos de sus motores fundamentales. Según los datos oficiales difundidos por el Instituto Nacional de Estadística y Censos (INDEC), tanto la industria manufacturera como la construcción lograron registrar variaciones mensuales positivas en sus series desestacionalizadas en comparación con julio. Sin embargo, al medir el desempeño en términos interanuales respecto del mismo mes del año previo, ambos sectores continuaron mostrando guarismos en terreno negativo, confirmando las severas dificultades del aparato productivo para consolidar una senda de estabilización y crecimiento sostenido.
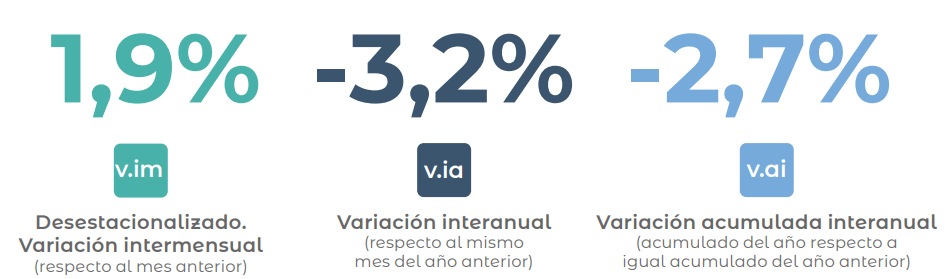
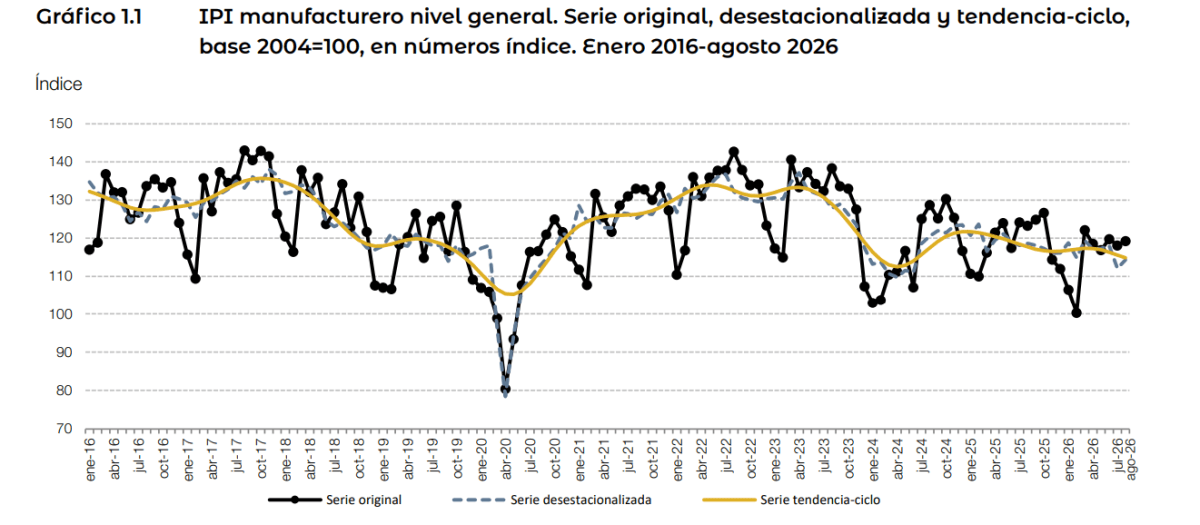
En lo que respecta al comportamiento del sector industrial, el Índice de producción industrial manufacturero (IPI manufacturero) mostró una dinámica de leve respiro mensual que contrasta con el arrastre negativo del año. El informe técnico del INDEC precisa que "en agosto de 2026, el índice de la serie desestacionalizada muestra una variación positiva de 1,9% respecto al mes anterior y el índice serie tendencia-ciclo registra una disminución de 0,6% respecto al mes anterior". Pese a este repunte mensual, la comparación contra el mismo período de 2025 volvió a arrojar saldo negativo, ya que muestra una caída de 3,2%. El acumulado enero-agosto de 2026 presenta una disminución de 2,7% respecto a igual período de 2025.
Al realizar el desglose sectorial de la industria, 11 de las 16 divisiones que integran el indicador presentaron caídas interanuales en el mes bajo análisis. Las mermas más severas, ponderadas por su incidencia en el nivel general, se localizaron en Maquinaria y equipo con un descenso del 24,0% —afectada por desplomes del 37,9% en maquinaria agropecuaria y del 28,0% en aparatos de uso doméstico—, seguida por Otros equipos, aparatos e instrumentos con una contracción del 20,6%, arrastrada por la caída del 38,5% en equipos de informática, televisión y comunicaciones. Asimismo, el rubro Prendas de vestir, cuero y calzado cayó un 14,7% —con un retroceso del 30,8% en calzado y sus partes—, Productos de tabaco bajó un 14,3%, Productos de metal disminuyó un 9,6%, Productos textiles retrocedió un 9,4%, Vehículos automotores, carrocerías, remolques y autopartes cayó un 8,8% —con una merma del 12,0% en la fabricación de vehículos automotores—, Productos de caucho y plástico cedió un 7,0%, y Muebles y colchones, y otras industrias manufactureras cayó un 5,1%. En el caso de Alimentos y bebidas, la baja fue del 0,2%.
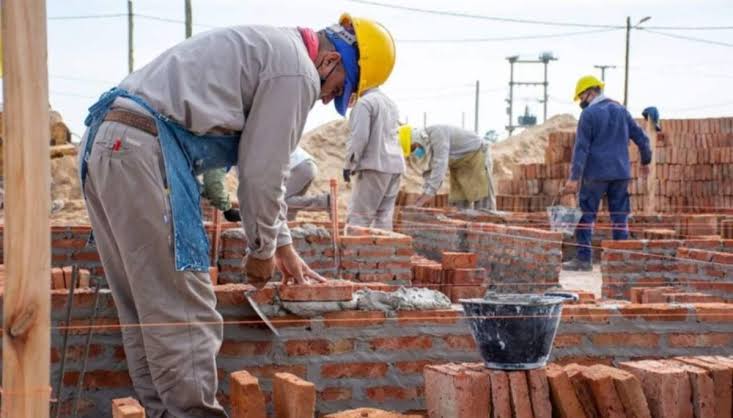
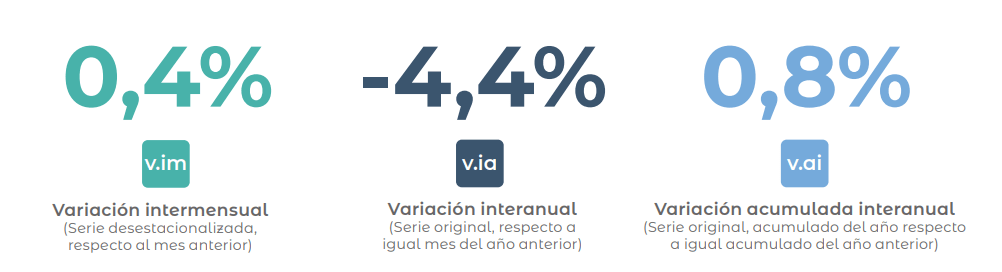
Por su parte, el Indicador sintético de la actividad de la construcción (ISAC) replicó la misma tendencia de rebote mensual pero con caída anual. La publicación del INDEC señala que "en agosto de 2026, el índice de la serie desestacionalizada muestra una variación positiva de 0,4% respecto al mes anterior y el índice serie tendencia-ciclo registra una variación negativa de 1,1% respecto al mes anterior". Sin embargo, la medición frente al año previo reflejó un deterioro, consignando el informe que "en agosto de 2026, el indicador sintético de la actividad de la construcción (ISAC) muestra una baja de 4,4% respecto a igual mes de 2025. El acumulado del año del índice serie original presenta un aumento de 0,8% respecto a igual período de 2025".
La fabricación de cemento, que registra la principal incidencia negativa, evidencia una caída interanual de 9,2%". En sentido opuesto, solo cinco divisiones industriales anotaron subas interanuales: Otro equipo de transporte creció un 12,1% —impulsado por un alza del 27,8% en motocicletas—, Refinación del petróleo, coque y combustible nuclear aumentó un 4,7%, Sustancias y productos químicos subió un 4,0%, Industrias metálicas básicas avanzó un 3,3% —con un incremento del 7,7% en la industria siderúrgica— y Madera, papel, edición e impresión subió un 2,3%.
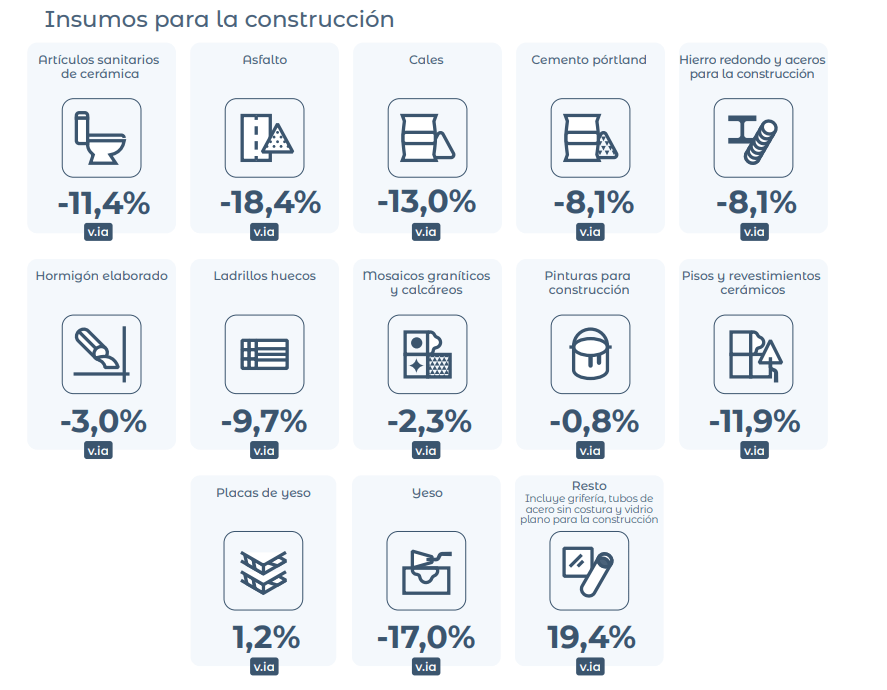
La contracción anual del sector constructor se reflejó en el consumo aparente de la mayoría de sus insumos clave. Al respecto, el reporte detalla que "los datos del consumo aparente de los insumos para la construcción en agosto de 2026 muestran, con relación a igual mes del año anterior, una suba de 19,4% en el resto de los insumos (incluye grifería, tubos de acero sin costura y vidrio para construcción); y de 1,2% en placas de yeso. Por otro lado, se observan bajas de 18,4% en asfalto; 17,0% en yeso; 13,0% en cales; 11,9% en pisos y revestimientos cerámicos; 11,4% en artículos sanitarios de cerámica; 9,7% en ladrillos huecos; 8,1% en hierro redondo y aceros para la construcción; 8,1% en cemento pórtland; 3,0% en hormigón elaborado; 2,3% en mosaicos graníticos y calcáreos; y 0,8% en pinturas para construcción".
En relación con el mercado de trabajo de la actividad, los datos complementarios correspondientes al mes de julio mostraron una leve caída en la ocupación formal. El INDEC precisa que "este indicador registró una baja de 0,3% con respecto al mismo mes del año anterior. En el acumulado enero-julio de 2026, este indicador presentó una suba de 0,1% con respecto al mismo período del año anterior", contabilizándose un total de 375.158 puestos de trabajo registrados en el sector privado. En cuanto a las perspectivas futuras de edificación, la superficie autorizada por los permisos de edificación otorgados para obras privadas en 246 municipios registró en julio una caída interanual del 0,3% con 1.382.971 metros cuadrados autorizados, aunque el acumulado de los primeros siete meses del año sostuvo un crecimiento del 7,5%.
Finalmente, los resultados de la Encuesta cualitativa de la construcción anticipan un panorama complejo de cautela para el trimestre septiembre-noviembre de 2026. El informe resalta que "en efecto, 76,2% de las empresas que realizan principalmente obras privadas prevé que el nivel de actividad del sector no cambiará durante los próximos tres meses, mientras que 13,3% estima que disminuirá y 10,5%, que aumentará. Entre las empresas dedicadas fundamentalmente a la obra pública, 53,3% opina que el nivel de actividad no cambiará durante el período septiembre-noviembre de 2026, mientras que 23,9% cree que disminuirá y 22,8%, que aumentará".
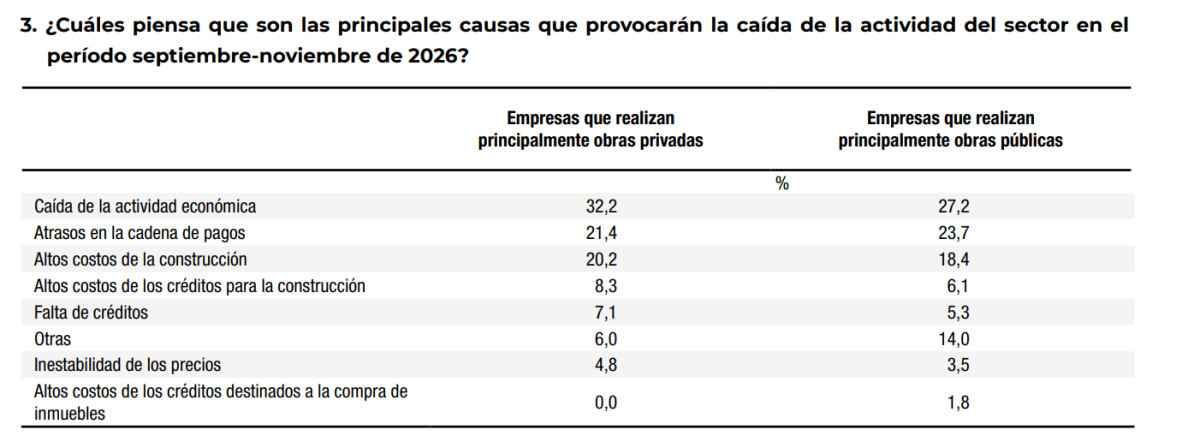
Entre los motivos señalados por los empresarios para explicar un eventual declive en las obras, sobresalen la caída de la actividad económica (mencionada por el 32,2% en obras privadas y el 27,2% en obras públicas), los atrasos en la cadena de pagos (21,4% en privadas y 23,7% en públicas) y los altos costos de la construcción (20,2% en privadas y 18,4% en públicas). Respecto del empleo, el 82,7% de las firmas privadas y el 58,2% de las contratistas públicas estiman que no realizarán modificaciones en su plantilla de personal. A la hora de solicitar medidas de estímulo, las empresas privadas se inclinaron por políticas destinadas a las cargas fiscales (23,7%) y a los créditos de la construcción (21,7%), mientras que las firmas enfocadas en obras públicas priorizaron las herramientas de financiamiento crediticio (28,0%) y la reducción de la presión impositiva (20,5%).

Más de economía